De quoi parle-t-on ?
Lorsque vous subissez un dommage, vous pouvez obtenir la réparation de vos préjudices auprès de la personne responsable ou de son assureur, et parfois auprès de votre propre assureur ou d’un fonds d’indemnisation.
En matière contractuelle, la responsabilité suppose une faute commise dans l’exécution du contrat. Hors contrat, elle est engagée lorsqu’un fait, un dommage et un lien de causalité entre les deux sont établis (article 1240 du Code civil).
Fort de plusieurs années passées dans un cabinet d’affaires au service de compagnies d’assurance, Maître Buquet connaît les méthodes des assureurs et défend désormais les victimes.
Exemples d’interventions
Accidents de la vie courante
- Chutes, morsures, brûlures, blessures, à domicile, dans un commerce, à l’école ou pendant un loisir
- Mise en jeu de la responsabilité d’un tiers ou d’une garantie des accidents de la vie
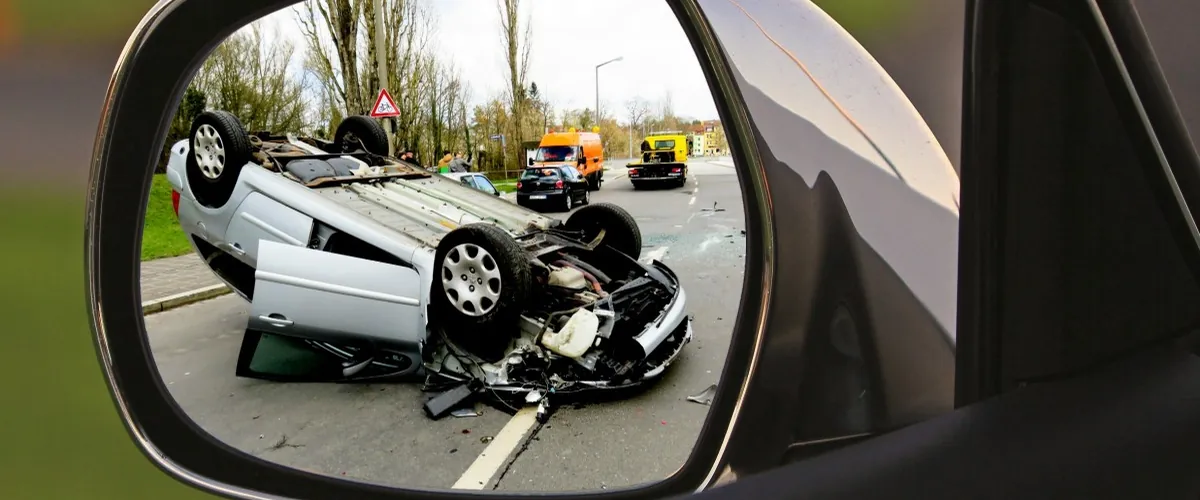
Accidents de la circulation
- Piétons, cyclistes, passagers et conducteurs
- Discussion de l’offre d’indemnisation de l’assureur, expertise médicale
Accidents médicaux
- Faute d’un professionnel ou d’un établissement de santé, défaut d’information
- Infection nosocomiale, aléa thérapeutique : procédure devant la commission de conciliation et d’indemnisation
Victimes d’infractions
- Constitution de partie civile, de l’enquête au procès
- Indemnisation par l’auteur ou devant la commission d’indemnisation des victimes d’infractions (CIVI)
Avant de signer une offre d’indemnisation
Faites-la vérifier : une fois la transaction signée, il est très difficile de revenir sur le montant accepté.